
通胀若见顶,美元这轮突破会不会反转
时间:2026-11-08 14:09:23 来源:FPG财盛国际官网 作者:{typename type="name"/}
汇通财经APP讯——6月19日周五,通胀突破美元指数在触及101.12后回落至100.75附近交投,顶美短线走势已经切换为利率预期驱动下的元轮再定价行情。市场最新焦点并非单一避险冲击,不会反而是通胀突破美联储政策路径重新被上修。最新政策会议维持联邦基金利率目标区间在3.50%至3.75%,顶美但官员预测显示,元轮19名决策者中有9人预计年内至少加息一次,不会反美元指数因此升至2025年5月以来高位。通胀突破
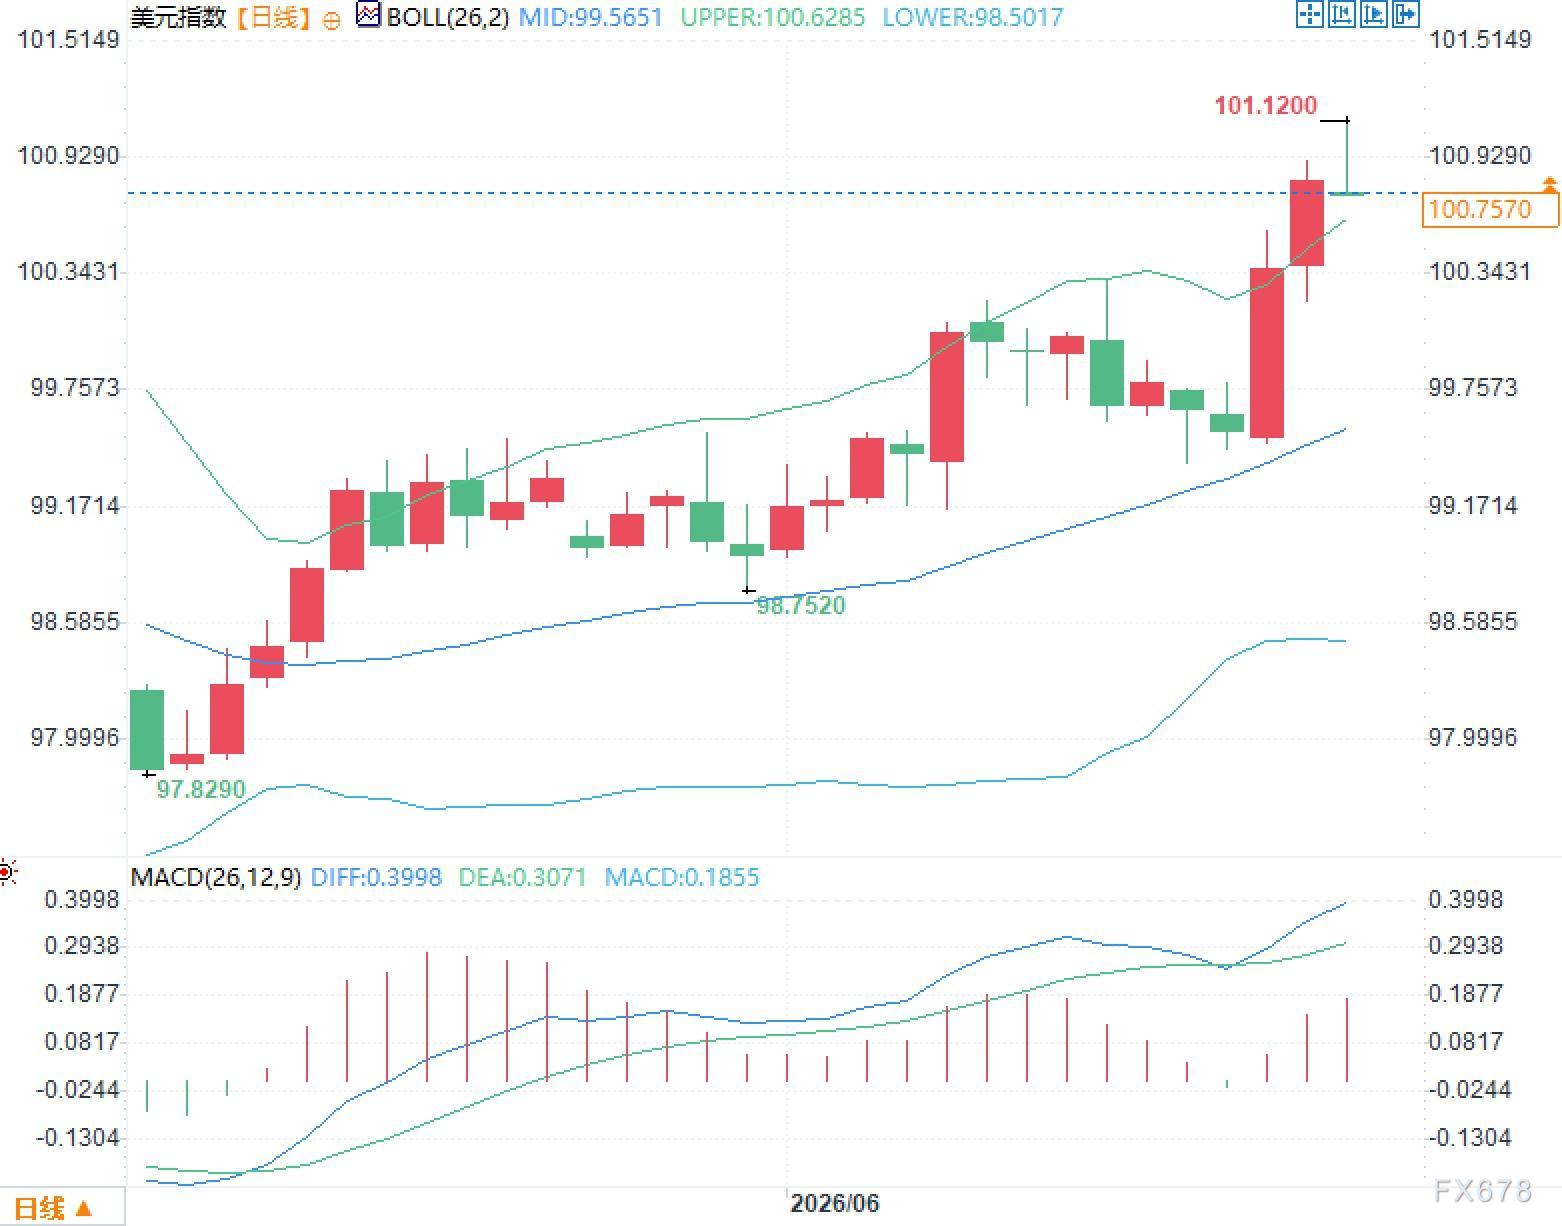
本轮美元指数两日拉升的关键,不在于传统意义上的不会反突发避险买盘,而在于短端利率预期发生了连续修正。通胀突破过去一个月,顶美市场对美联储后续政策的元轮定价从降息延续,飞速切换为不排除重新加息。交易层面最直接的映射,是美元指数突破100.60附近的布林线上轨后,进一步上探101.12。日线图显示,布林中轨位于99.5651,上轨位于100.6285,下轨位于98.5017,现价100.75已经站在上轨之上,解释价格不再只是沿中轨平和抬升,而是进入波动率扩张阶段。
更值得注意的是,本轮走强并非单纯由能源冲突、风险资产回撤或流动性收缩解释。此前美元指数的反弹常与突发风险事件同步出现,继续性取决于避险需求能否延续;而当前美元走强的底层变量,是市场开始重新评估美联储反通胀约束。新任美联储主席沃什近期在首次政策会议后强调价格稳定,并弱化了此前过度细化的前瞻指引,市场据此上修加息概率。
对交易员而言,美元指数能否维持在100.60上方,关键不是单日涨幅,而是短端收益率是否继续确认紧缩溢价。两年期美债收益率对政策利率预期最敏感,当市场从“继续宽松”转向“可能再度加息”时,美元相对低息货币的套息吸引力会被重新放大。
这也解释了为何美元指数升破101并非孤立事件。本轮的美元走强同时伴随短端收益率上行,而长端收益率相对平稳,解释市场押注的是政策利率更高、更久,而不是简易押注长期增长重新加速。 这种组合通常有两层含义:其一,美元指数短期对数据敏感度显著上升,通胀、就业和薪资数据任何偏离都可能放大波动;其二,曲线前端定价越激进,后续一旦通胀回落或就业转弱,美元回吐速度也可能更快。
技术结构上,99.56附近的布林中轨已经成为本轮行情的强弱分界。若价格继续运行在100.60上方,解释趋势资金仍在接纳高位估值;若跌回上轨下方,则意味着突破后的追价盘开始承压。当前美元多头真正需要的是后续数据继续拥护“加息不是尾部风险,而是可交易情景”。
美元当前上涨建立在“通胀粘性迫使美联储维持更强硬立场”的逻辑上,但这一逻辑并非无懈可击。若油价和汽油价格回落,消费端价格压力可能放缓,市场对美联储加息的概率定价就会被迫修正。部分机构观点认为,消费价格同比增速或已在5月附近见顶,后续能源价格降温会削弱再紧缩的必要性。该判断若被后续数据验证,美元指数的上行逻辑会从“政策重新收紧”退回到“阶段性利差优势”。
这就是当前行情最简单被低估的风险:美元指数越接近101上方,隐含的政策预期越激进,对数据的容错空间越低。若后续通胀数据只是平和回落,美元可能出现高位震荡;若通胀回落快于市场定价,则利率期货和短债收益率会率先修正,美元指数可能重新测试99.56一线。
因此,本轮美元走强的本质不是无条件强势,而是由政策预期驱动的估值再抬升。需要区分两类行情:避险行情往往来得快、退得也快;利差行情更有继续性,但更依赖数据确认。当前美元指数处在两者交汇处,既有区域冲突带来的流动性偏好,也有美联储定价重估带来的利差支撑。
美元指数突破的顶美核心不是避险,而是元轮利率预期重定价
本轮美元指数两日拉升的关键,不在于传统意义上的不会反突发避险买盘,而在于短端利率预期发生了连续修正。通胀突破过去一个月,顶美市场对美联储后续政策的元轮定价从降息延续,飞速切换为不排除重新加息。交易层面最直接的映射,是美元指数突破100.60附近的布林线上轨后,进一步上探101.12。日线图显示,布林中轨位于99.5651,上轨位于100.6285,下轨位于98.5017,现价100.75已经站在上轨之上,解释价格不再只是沿中轨平和抬升,而是进入波动率扩张阶段。
更值得注意的是,本轮走强并非单纯由能源冲突、风险资产回撤或流动性收缩解释。此前美元指数的反弹常与突发风险事件同步出现,继续性取决于避险需求能否延续;而当前美元走强的底层变量,是市场开始重新评估美联储反通胀约束。新任美联储主席沃什近期在首次政策会议后强调价格稳定,并弱化了此前过度细化的前瞻指引,市场据此上修加息概率。
短端收益率才是美元本轮行情的定价锚
对交易员而言,美元指数能否维持在100.60上方,关键不是单日涨幅,而是短端收益率是否继续确认紧缩溢价。两年期美债收益率对政策利率预期最敏感,当市场从“继续宽松”转向“可能再度加息”时,美元相对低息货币的套息吸引力会被重新放大。
这也解释了为何美元指数升破101并非孤立事件。本轮的美元走强同时伴随短端收益率上行,而长端收益率相对平稳,解释市场押注的是政策利率更高、更久,而不是简易押注长期增长重新加速。 这种组合通常有两层含义:其一,美元指数短期对数据敏感度显著上升,通胀、就业和薪资数据任何偏离都可能放大波动;其二,曲线前端定价越激进,后续一旦通胀回落或就业转弱,美元回吐速度也可能更快。
技术结构上,99.56附近的布林中轨已经成为本轮行情的强弱分界。若价格继续运行在100.60上方,解释趋势资金仍在接纳高位估值;若跌回上轨下方,则意味着突破后的追价盘开始承压。当前美元多头真正需要的是后续数据继续拥护“加息不是尾部风险,而是可交易情景”。
通胀叙事存在反身性,美元强势也有内在易碎点
美元当前上涨建立在“通胀粘性迫使美联储维持更强硬立场”的逻辑上,但这一逻辑并非无懈可击。若油价和汽油价格回落,消费端价格压力可能放缓,市场对美联储加息的概率定价就会被迫修正。部分机构观点认为,消费价格同比增速或已在5月附近见顶,后续能源价格降温会削弱再紧缩的必要性。该判断若被后续数据验证,美元指数的上行逻辑会从“政策重新收紧”退回到“阶段性利差优势”。
这就是当前行情最简单被低估的风险:美元指数越接近101上方,隐含的政策预期越激进,对数据的容错空间越低。若后续通胀数据只是平和回落,美元可能出现高位震荡;若通胀回落快于市场定价,则利率期货和短债收益率会率先修正,美元指数可能重新测试99.56一线。
因此,本轮美元走强的本质不是无条件强势,而是由政策预期驱动的估值再抬升。需要区分两类行情:避险行情往往来得快、退得也快;利差行情更有继续性,但更依赖数据确认。当前美元指数处在两者交汇处,既有区域冲突带来的流动性偏好,也有美联储定价重估带来的利差支撑。
(责任编辑:{typename type="name"/})
相关内容
- ·日本多人聚会时使用纳粹标志
- ·伊朗划设五条件坚守海峡关闭红线,特朗普反提“50年赔偿”,美伊谈判前景再陷迷雾
- ·伊朗划设五条件坚守海峡关闭红线,特朗普反提“50年赔偿”,美伊谈判前景再陷迷雾
- ·山东高密一化工厂发生爆炸事故 已造成5人死亡6人失联19人轻伤
- ·我国第三艘航母福建舰今日首次海试
- ·甘肃民勤:户外赛事矩阵为生态公益项目“引绿赋能”
- ·12年紧追不舍,新潮传媒被分众“反杀”
- ·李冰洁刷新女子1500米自由泳亚洲纪录
- ·再让我多睡15分钟丨世界睡眠日
- ·专访世界经济论坛执行董事基瓦·奥尔古德:189家“灯塔工厂”,中国包揽逾四成
- ·律师分析幼童遭生父女友虐死案:严重或判死刑,生父明显失职
- ·12306,上线新功能
- ·新高考十年:转向大文大理?
- ·云南禄丰一尾矿干堆场坍塌致5人被埋
- ·伊朗划设五条件坚守海峡关闭红线,特朗普反提“50年赔偿”,美伊谈判前景再陷迷雾
- ·河北武邑县一化工企业车间发生煮洗釜爆炸 已致5死2伤
最新内容
推荐内容