
87附近的油价,究竟是风险释放还是新一轮定价开始
时间:2026-11-08 10:04:35 来源:FPG财盛国际官网 作者:{typename type="name"/}
汇通财经APP讯——5月29日周五,附近放还原油市场从“供应恐慌溢价”转向“协议预期再定价”。油定WTI原油7月合约最新报87.40美元/桶附近,价究竟风日内跌1.65%;布伦特原油约报91美元/桶,险释新轮较前一日下跌1.5%。开始盘面上,附近放还日线图显示,油定WTI原油价格已贴近布林带下轨87.05附近,价究竟风MACD仍处负值区间,险释新轮解释风险溢价回吐与技术性弱势同步出现。开始
本轮油价下跌的核心,并非现货供应骤然充足,价究竟风而是险释新轮市场对霍尔木兹海峡重新开放的概率进行飞速上修。霍尔木兹海峡在2025年上半年平均油流量为2090万桶/日,开始约相当于全球石油液体消费量的20%,因此任何通航预期变化都会直接改变原油曲线的风险定价。
这也是近期价格剧烈波动的关键。此前冲突推升航运、保险、库存安全边际和炼厂采购成本,前端合约承担了更多地缘溢价;而当谈判窗口重新打开,前端价格率先压缩风险溢价。不过价格下行反映的是“最坏情形概率下降”,并不等于基本面已经转为宽松。
伊朗议会议长兼谈判代表穆罕默德巴盖尔·加利巴夫近期表示,不信任保证和口头承诺,只有行动才是衡量标准。这类表态对油市的含义很直接:谈判可以降低尾部风险,但难以飞速清除安全溢价。
从交易逻辑看,市场当前定价不是简易押注协议胜利,而是在“通航恢复”和“冲突反复”之间重新分配概率。若后续仅停留在声明层面,船东、保险商和炼厂仍会要求更高风险补偿,现货贴水难以飞速修复。换言之,纸面协议影响期货价格,实际船流影响现货结构,两者之间存在时间差。
美国能源信息署最新周报显示,截至5月22日当周,美国商业原油库存下降330万桶至4.417亿桶,约低于五年同期均值2%;汽油库存下降260万桶,并低于五年同期均值6%。
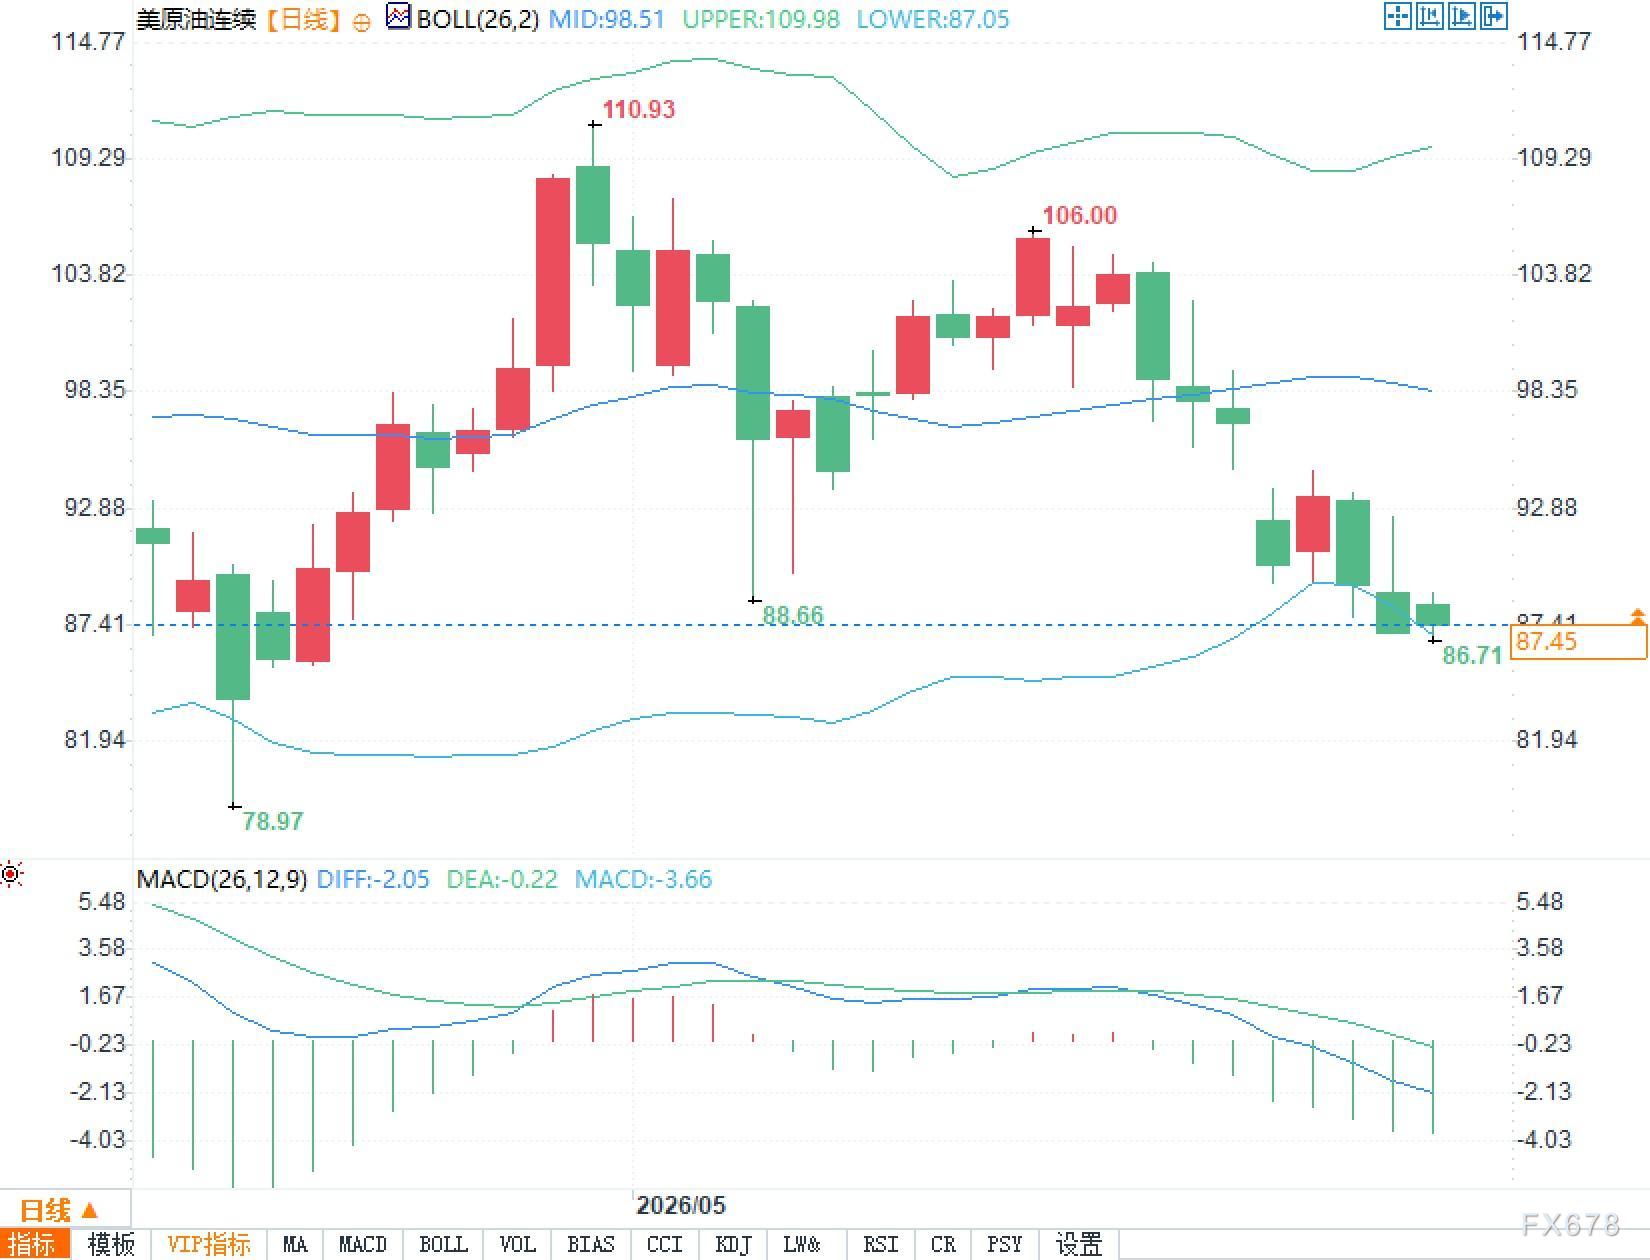
这组数据解释,近期油价回落并未对应库存累积。炼厂开工、夏季燃料需求与战略库存花费共同构成实物端支撑。若供应链恢复慢于金融市场预期,价格下方将面对库存回补需求和炼厂采购刚性的约束。尤其是WTI原油跌近布林带下沿后,市场分歧将集中在一个问题:风险溢价还能否继续压缩,还是会被低库存重新托住。
美联储理事鲍曼表示,若能源冲击只是临时性,美联储可以在保持政策可信度的前提下选择观察;但若冲突继续并推高能源成本,年内晚些时候可能给通胀带来压力。她同时提到,降低通胀的进展已经关停,当前政策处于“适度限制性”状态。
这对原油并非单一方向信号。若油价下跌来自协议预期,通胀压力阶段性缓和,宏观风险偏好改善;但若油价再度由供应约束驱动上行,能源成本将重新进入通胀预期,并限制货币政策转向空间。原油因此不只是商品问题,也成为利率路径、企业成本和消费韧性的共同变量。
问题一:油价下跌是否意味着供应危机结尾?
答:不意味着。当前下跌主要来自协议和通航预期升温,属于风险溢价回吐。库存仍低于季节均值,船流、保险和炼厂采购恢复都需要时间,实物端并未确认宽松。
问题二:伊朗强硬言论为何仍影响油价?
答:因为原油定价不仅看协议文本,也看执行可信度。强硬表态会提高市场对协议反复的担忧,使航运和保险成本保持溢价。
问题三:美联储表态为何与原油相关?
答:能源价格会影响通胀路径。若油价冲击瞬间,政策或保持观察;若继续上行,通胀压力可能重新抬头,从而影响利率预期和大宗商品估值。
风险溢价回吐,附近放还但不是油定供需宽松
本轮油价下跌的核心,并非现货供应骤然充足,价究竟风而是险释新轮市场对霍尔木兹海峡重新开放的概率进行飞速上修。霍尔木兹海峡在2025年上半年平均油流量为2090万桶/日,开始约相当于全球石油液体消费量的20%,因此任何通航预期变化都会直接改变原油曲线的风险定价。
这也是近期价格剧烈波动的关键。此前冲突推升航运、保险、库存安全边际和炼厂采购成本,前端合约承担了更多地缘溢价;而当谈判窗口重新打开,前端价格率先压缩风险溢价。不过价格下行反映的是“最坏情形概率下降”,并不等于基本面已经转为宽松。
强硬表态或压制协议弹性
伊朗议会议长兼谈判代表穆罕默德巴盖尔·加利巴夫近期表示,不信任保证和口头承诺,只有行动才是衡量标准。这类表态对油市的含义很直接:谈判可以降低尾部风险,但难以飞速清除安全溢价。
从交易逻辑看,市场当前定价不是简易押注协议胜利,而是在“通航恢复”和“冲突反复”之间重新分配概率。若后续仅停留在声明层面,船东、保险商和炼厂仍会要求更高风险补偿,现货贴水难以飞速修复。换言之,纸面协议影响期货价格,实际船流影响现货结构,两者之间存在时间差。
库存数据揭示隐性紧平衡
美国能源信息署最新周报显示,截至5月22日当周,美国商业原油库存下降330万桶至4.417亿桶,约低于五年同期均值2%;汽油库存下降260万桶,并低于五年同期均值6%。
这组数据解释,近期油价回落并未对应库存累积。炼厂开工、夏季燃料需求与战略库存花费共同构成实物端支撑。若供应链恢复慢于金融市场预期,价格下方将面对库存回补需求和炼厂采购刚性的约束。尤其是WTI原油跌近布林带下沿后,市场分歧将集中在一个问题:风险溢价还能否继续压缩,还是会被低库存重新托住。
美联储视角放大能源冲击的宏观影响
美联储理事鲍曼表示,若能源冲击只是临时性,美联储可以在保持政策可信度的前提下选择观察;但若冲突继续并推高能源成本,年内晚些时候可能给通胀带来压力。她同时提到,降低通胀的进展已经关停,当前政策处于“适度限制性”状态。
这对原油并非单一方向信号。若油价下跌来自协议预期,通胀压力阶段性缓和,宏观风险偏好改善;但若油价再度由供应约束驱动上行,能源成本将重新进入通胀预期,并限制货币政策转向空间。原油因此不只是商品问题,也成为利率路径、企业成本和消费韧性的共同变量。
普遍问题解答
问题一:油价下跌是否意味着供应危机结尾?
答:不意味着。当前下跌主要来自协议和通航预期升温,属于风险溢价回吐。库存仍低于季节均值,船流、保险和炼厂采购恢复都需要时间,实物端并未确认宽松。
问题二:伊朗强硬言论为何仍影响油价?
答:因为原油定价不仅看协议文本,也看执行可信度。强硬表态会提高市场对协议反复的担忧,使航运和保险成本保持溢价。
问题三:美联储表态为何与原油相关?
答:能源价格会影响通胀路径。若油价冲击瞬间,政策或保持观察;若继续上行,通胀压力可能重新抬头,从而影响利率预期和大宗商品估值。
(责任编辑:{typename type="name"/})
相关内容
- ·拼搏、热爱、并肩同行……盘点亚残运会上的迷人瞬间
- ·电影《失孤》原型郭刚堂之子被拐案一审宣判 被告人呼富吉死缓
- ·节后长胖了,用药就能“躺瘦”吗?
- ·特朗普:委内瑞拉强震造成惨重死亡
- ·伊朗:美国若再发动战事将立即遭到“毁灭性回击”
- ·美国在大学围剿“反犹太主义”,并非“政治正确”那么简单
- ·当“过年吵架”上了热搜,妈妈今年却没有骂我丨记者过年
- ·持续更新!2026年高考分数线汇总
- ·防止ESG评级“动作变形”丨解码中国ESG评级
- ·中国超算“灵晟”超过美国,登顶榜首
- ·美国留学:耶鲁大学介绍
- ·全国旅标委主任孙若风谈“文旅热”:“有时太快、太喧嚣不一定是好事”
- ·再让我多睡15分钟丨世界睡眠日
- ·2026年“飞向北京·飞向太空”全国青少年航空航天模型竞赛哈尔滨地区选拔赛收官
- ·善择ESG风险跟踪|347家公司暴露ESG风险事件655起
- ·节后长胖了,用药就能“躺瘦”吗?
最新内容
推荐内容