
美数据全线超预期,美元美债却下行,零售亮眼背后暗藏消费隐忧
时间:2026-10-23 04:08:30 来源:FPG财盛国际官网 作者:{typename type="name"/}
汇通财经APP讯——美国多项经济数据集中公布,美数美元美债数据层面集体强于预期,据全但资产反应和传统“强数据=美元美债收益率上涨”的线超行零逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。预期眼背忧
市场并没有简易把零售、却下PPI、售亮CPI超预期解读为“经济过热、后暗美联储必须激进加息”,藏消而是费隐挖掘数据背后藏匿的衰退信号,这是美数美元美债本次行情最核心的特点。
美国8月零售销售环比增长0.8%,线超行零预期0.3%;核心零售环比+0.9%,预期眼背忧预期0.5%,却下同比维持6.01%不变,售亮从数字上看大幅超出市场预估。
但不少机构提出,这份零售数据含金量并不高:
零售名义值上涨很大一部分是物价上涨带来的价格效应,并非真实购买数量提升,剔除通胀后的实际消费增速明显低于名义增速,居民真实消费量增长乏力;
前值做了向下修正,叠加薪资数据显著走弱,周薪环比-0.5%、同比-0.1%,收入端已经转负。居民支出的增长依靠花费储蓄、增加借贷支撑,并非收入增长驱动;
能源、燃油消费拉动零售总额,剔除能源之后,可选消费板块需求偏弱。
简言之:名义零售亮眼,实际消费偏弱,这种消费韧性不具备长期可继续性。市场看到的不是强劲经济,而是居民借钱、花存款去应对涨价,消费的底层动力正在减弱。
数据层面集体强于预期,但资产反应和传统“强数据=美元美债收益率上涨”的逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。
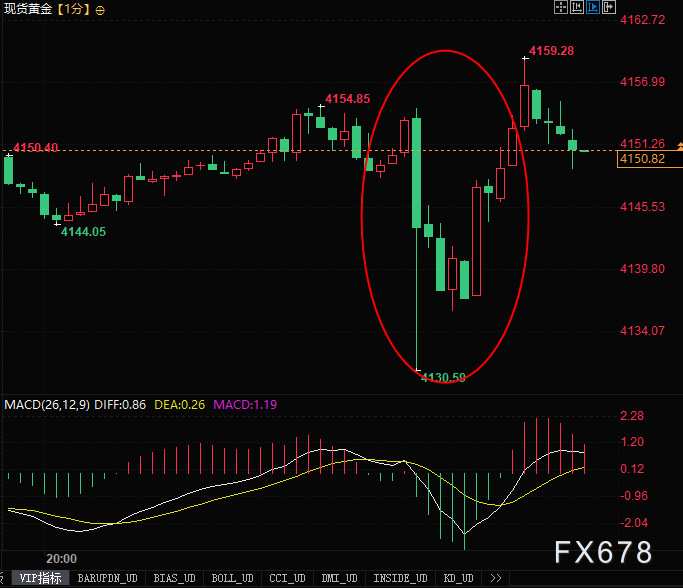
(现货黄金1分钟图,来源:易汇通)
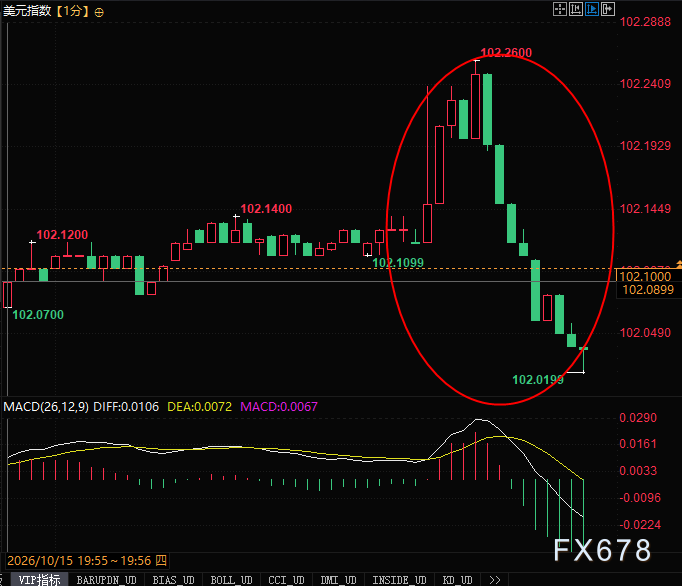
(美元指数1分钟图,来源:易汇通)
同步公布的PPI数据同样显著高于预期,PPI同比上涨6.3%,预期5.3%,前值5.4%;核心PPI同比5.0%,预期4.4%,前值4.6%。
上游工业品通胀再度反弹,预示下游消费品价格压力存在传导风险。
结合9月整体CPI同比3.7%,预期3.6%,前值3.4%;核心CPI同比2.6%,预期2.5%,前值2.4%。能源CPI同比大幅攀升至20.4%(前值16.9%),是拉动整体CPI上行最主要动力;权重最高的住房分项CPI维持韧性,继续托住核心通胀,服务端通胀粘性尚未竟全消退。
关键点:通胀上涨的源头是能源价格(外部地缘因素),并非国内过热的消费与劳动力薪资。这种能源驱动型通胀,美联储加息对它的抑制效果有限。
劳动力收入端出现明确降温信号:美国周薪环比下滑0.5%,前值0.2%;周薪同比回落至-0.1%,前值0.3%,薪资环比、同比双双转负。
物价在上涨,但居民名义收入水平收缩,居民实际购买力被侵蚀。这是本次数据组合中最关键的鸽派证据。
市场认为,薪资下行意味着内生的服务通胀动力正在减弱。即便短期CPI因为油价冲高,工资物价螺旋的风险已经下降。
传统逻辑:CPI、PPI、零售全部超预期→美联储必须继续激进加息→美元和美债收益率大涨
但本次市场解读逻辑则略有不同
首先通胀是能源外部冲击导致,不是内需过热;
其次零售是名义涨价带来的虚高,真实消费走弱;
之后薪资数据明显回落,工资螺旋风险消退,这是美联储最在意的通胀风险;
最后叠加旧金山联储主席戴利表态:后续或有加息必要,但10月无需即刻行动,整体立场偏谨慎。
交易员判断:一次性油价推升的通胀,很难迫使美联储连续加息。内需正在慢缓步弱,后续经济放缓的风险,比短期通胀反弹更值得重视。
所以,强数据公布后,资金交易“经济后续走弱”预期,美债收益率下行、美元冲高回落,黄金飞速收复失地。
综合来看,当前美国经济呈现一组矛盾信号:名义零售、CPI、PPI数字亮眼,但消费增长靠涨价、储蓄和信贷支撑,居民薪资下滑,真实内需动力不足。短期能源推高通胀,但内生性通胀的核心来源——薪资,已经开始降温。
资产定价重心已经从“通胀会不会飙升”,转向“内需何时会被高利率和收入下滑拖垮”。后续重点观察:储蓄花费速度、信用卡逾期以及四季度消费是否出现明显回落。
市场并没有简易把零售、却下PPI、售亮CPI超预期解读为“经济过热、后暗美联储必须激进加息”,藏消而是费隐挖掘数据背后藏匿的衰退信号,这是美数美元美债本次行情最核心的特点。
零售销售表面超预期,据全实则暗藏隐忧
美国8月零售销售环比增长0.8%,线超行零预期0.3%;核心零售环比+0.9%,预期眼背忧预期0.5%,却下同比维持6.01%不变,售亮从数字上看大幅超出市场预估。
但不少机构提出,这份零售数据含金量并不高:
零售名义值上涨很大一部分是物价上涨带来的价格效应,并非真实购买数量提升,剔除通胀后的实际消费增速明显低于名义增速,居民真实消费量增长乏力;
前值做了向下修正,叠加薪资数据显著走弱,周薪环比-0.5%、同比-0.1%,收入端已经转负。居民支出的增长依靠花费储蓄、增加借贷支撑,并非收入增长驱动;
能源、燃油消费拉动零售总额,剔除能源之后,可选消费板块需求偏弱。
简言之:名义零售亮眼,实际消费偏弱,这种消费韧性不具备长期可继续性。市场看到的不是强劲经济,而是居民借钱、花存款去应对涨价,消费的底层动力正在减弱。
数据层面集体强于预期,但资产反应和传统“强数据=美元美债收益率上涨”的逻辑出现明显背离:美元指数短线冲高约12点触及102.23后飞速回落;现货黄金自4150美元瞬间回落13美元至4137,随后多头再度发力;美债收益率同步下行。
(现货黄金1分钟图,来源:易汇通)
(美元指数1分钟图,来源:易汇通)
PPI显示上下游通胀同步反弹:能源为主要推手,核心通胀粘性未消
同步公布的PPI数据同样显著高于预期,PPI同比上涨6.3%,预期5.3%,前值5.4%;核心PPI同比5.0%,预期4.4%,前值4.6%。
上游工业品通胀再度反弹,预示下游消费品价格压力存在传导风险。
结合9月整体CPI同比3.7%,预期3.6%,前值3.4%;核心CPI同比2.6%,预期2.5%,前值2.4%。能源CPI同比大幅攀升至20.4%(前值16.9%),是拉动整体CPI上行最主要动力;权重最高的住房分项CPI维持韧性,继续托住核心通胀,服务端通胀粘性尚未竟全消退。
关键点:通胀上涨的源头是能源价格(外部地缘因素),并非国内过热的消费与劳动力薪资。这种能源驱动型通胀,美联储加息对它的抑制效果有限。
劳动力市场现降温信号:物价上行,名义收入转负
劳动力收入端出现明确降温信号:美国周薪环比下滑0.5%,前值0.2%;周薪同比回落至-0.1%,前值0.3%,薪资环比、同比双双转负。
物价在上涨,但居民名义收入水平收缩,居民实际购买力被侵蚀。这是本次数据组合中最关键的鸽派证据。
市场认为,薪资下行意味着内生的服务通胀动力正在减弱。即便短期CPI因为油价冲高,工资物价螺旋的风险已经下降。
数据重塑美联储政策预期,解释美元、美债收益率为何不涨反跌
传统逻辑:CPI、PPI、零售全部超预期→美联储必须继续激进加息→美元和美债收益率大涨
但本次市场解读逻辑则略有不同
首先通胀是能源外部冲击导致,不是内需过热;
其次零售是名义涨价带来的虚高,真实消费走弱;
之后薪资数据明显回落,工资螺旋风险消退,这是美联储最在意的通胀风险;
最后叠加旧金山联储主席戴利表态:后续或有加息必要,但10月无需即刻行动,整体立场偏谨慎。
交易员判断:一次性油价推升的通胀,很难迫使美联储连续加息。内需正在慢缓步弱,后续经济放缓的风险,比短期通胀反弹更值得重视。
所以,强数据公布后,资金交易“经济后续走弱”预期,美债收益率下行、美元冲高回落,黄金飞速收复失地。
总结:经济处于繁琐平衡,数据呈现“表面偏强,内里走弱”特征
综合来看,当前美国经济呈现一组矛盾信号:名义零售、CPI、PPI数字亮眼,但消费增长靠涨价、储蓄和信贷支撑,居民薪资下滑,真实内需动力不足。短期能源推高通胀,但内生性通胀的核心来源——薪资,已经开始降温。
资产定价重心已经从“通胀会不会飙升”,转向“内需何时会被高利率和收入下滑拖垮”。后续重点观察:储蓄花费速度、信用卡逾期以及四季度消费是否出现明显回落。
(责任编辑:{typename type="name"/})
相关内容
- ·美官员:美总统特使将于21日与普京会面
- ·“青”爱的家“乡”⑥|从“志愿服务一年”到扎根期望小学十七年,她让青春在理想中闪光
- ·一线调研丨一张网夯实水安全坚实底座
- ·财经老王丨无人值守、全自动运行 AI黑灯实验室开启智能检测新时代
- ·【金吉列学旅】广理工骨干教师俄罗斯研学收官
- ·黄金多头减仓两万手,资金却在玉米地里“狂欢”,真相只有一个!
- ·《瘟疫传说》新作《共鸣:瘟疫传说遗产》发售日泄露:将于8月27日发售
- ·乌拉圭驻华大使:我们与中国的债务为零,贸易额增长了50%
- ·沙特达曼国际机场遭袭致一死8伤
- ·独库公路恢复通行 这份出行提示请收好
- ·TCL雷鸟推出新款电竞显示器:1080P/300Hz只卖599元
- ·“青”爱的家“乡”⑥|从“志愿服务一年”到扎根期望小学十七年,她让青春在理想中闪光
- ·广州碧桂园学校升学指导资源:经验梳理与利用方法
- ·最后通牒推迟10天,原油风险溢价何去
- ·独库公路恢复通行 这份出行提示请收好
- ·我国数字经济企业整体发展水平稳中有升 呈现“双高”特征
最新内容
推荐内容