

106家锂电企业上半年净利大涨83%
记者|董鹏
编辑|包芳鸣
在储能带来的家锂净利增量需求拉动下,上半年国内锂电业复苏明显。电企大涨
截至8月31日,业上纳入Wind锂电池板块的半年106家公司半年报全部披露完毕,整体经营业绩出现显著增长。家锂净利
据统计,电企大涨当期,业上上述106家样本企业实现营收总额14851亿元,半年同比增长30%,家锂净利归母净利润合计1247亿元,电企大涨较上年同期增长83%。业上
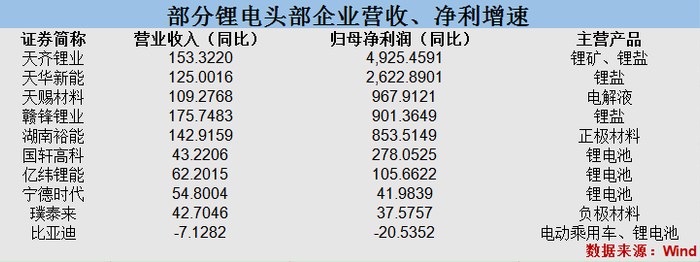
整体利润规模保持扩张的同时,行业内部迎来一轮利润分配的家锂净利再平衡。
相较于2025年同期利润集中在中下游,电企大涨今年上半年受到核心原材料碳酸锂价格修复性反弹的业上影响,产业链内利润向上游资源企业回流。
上游锂矿、锂盐环节,出现了包括天齐锂业在内的多家利润增幅超过10倍的公司。下游电池企业虽然也保持了较好的盈利增速,但是宁德时代、亿纬锂能等头部企业的电池产品毛利率普遍有所下滑。
利润向上游回流
“全球锂需求在新能源汽车与储能双轮驱动下继续增长,其中动力电池仍为核心支撑,但增长动能已从国内独大转向内外并进,而储能领域则成为最强劲的增量来源,需求占比大幅跃升……”赣锋锂业在半年报中指出。
根据中国汽车动力电池产业创新联盟统计数据,今年1—6月,国内动力电池累计销量661.3GWh,同比增长36.2%,储能电池累计销量318.1GWh,同比增长83.4%。
需求总量稳步增长,拉动行业整体收入规模增长的同时,内部不同环节的利润率走势出现明显差异。
仅以赣锋锂业为例,该公司作为少数全产业链布局的公司,现有并表业务包含锂盐、电池两大部分。
上半年,该公司锂盐产品毛利率提升34.08个百分点至42.44%,同期电池系列产品毛利率则因成本增速大于收入增速,同比下降1.74个百分点至12.43%。
这不是个例,其他头部样本公司也保持了类似的盈利变化趋势。
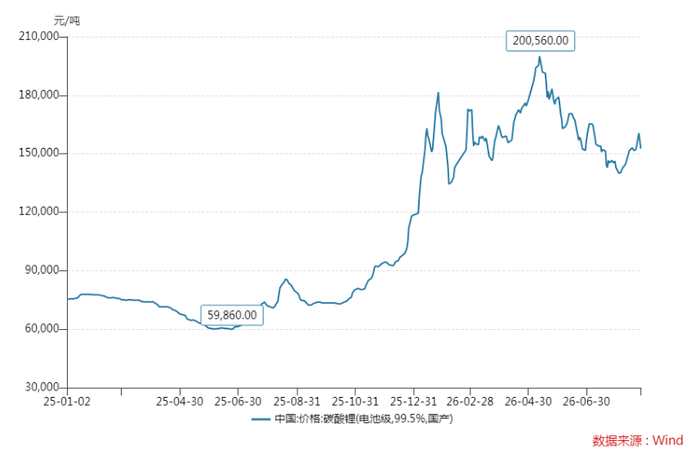
先看位于最上游的锂矿、锂盐。年初,碳酸锂期货主力合约自12万元/吨附近启动上行,5月,在供给扰动与下游需求预期升温的共同推动下,该合约盘中一度突破20万元/吨,此后价格虽然有所回落,但是整体均价远高于2025年同期。
据统计,今年1—6月,国内电池级碳酸锂现货平均价达到16.34万元/吨,较上年同期的7.04万元/吨上涨132.1%。
锂价上行背景下,相关企业盈利能力获得明显修复,同时,在2025年同期低基数效应下,天齐锂业、天华新能、中矿资源等多家公司利润增幅超过10倍。
纳入Wind锂矿板块的20余家样本公司,上半年归母净利润总额亦由上年同期的76.8亿元大幅增加至339.3亿元。
同时,核心原材料碳酸锂的价格上涨,还进一步传导到了正极材料、电解液等中游材料环节,相关头部企业湖南裕能、天赐材料净利润均实现大幅增长,当期归母净利润增幅离别达到853%和968%。
相比之下,下游电池企业虽然也保持了较好的业绩增速,但是因为原料价格的上行,单位利润出现小幅回落。
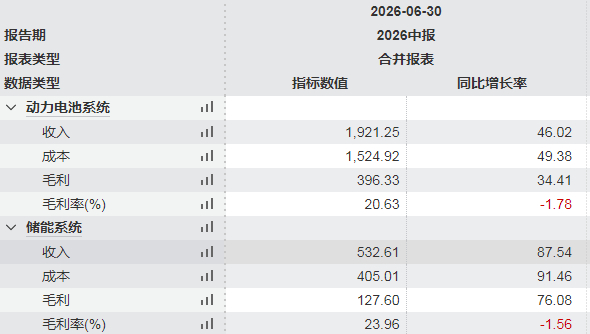
以宁德时代为例,上半年公司动力电池、储能电池毛利润离别达到393.3亿元和127.6亿元,较上年同期离别增长34%和76%。
不过,上述两大主营产品的成本增速均超过营收增速,导致公司动力电池、储能电池毛利率离别下降1.78个百分点、1.56个百分点。
亿纬锂能也是如此,上半年该公司消费电池、动力电池和储能电池的毛利率均出现不同幅度的回落。
不丑陋出,在储能高增长带动锂电需求扩张的背景下,行业上半年整体业绩向好。然而,受到原料端价格波动的影响,产业链内部利润重新分配,上、中、下游各环节迎来新一轮再平衡。
高景气或延续
从锂盐原料库存、电池企业排产与各家头部企业近期的集中反馈来看,锂电行业的较高景气度接下来有望延续。
“需求端旺季已开始显现,订单饱满;供给端不确定性依然较大,叠加目前行业库存水平极低,锂价在基本面端获得支撑。”赣锋锂业在8月31日召开的业绩解释会上表示。
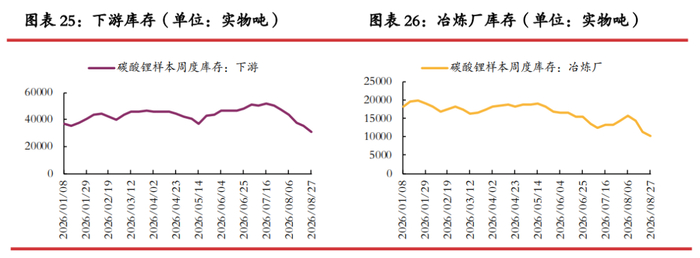
实际上,今年7月以来国内碳酸锂整体库存便不断下降。
光大期货援引的SMM数据显示,截至8月末,样本企业碳酸锂周度库存环比下降7590吨至78802吨,其中冶炼厂、下游企业库存离别下降1358吨和4417吨,均创年内新低。
湖南裕能近期也指出,进入7月以来,下游需求依然旺盛,公司处于满产状态,“目前公司观察到的市场需求非常好,尤其是高端产品供不应求。”
另据鑫椤锂电数据,9月份国内磷酸铁锂排产环比增长6%以上,三元材料也好于预期,环比增长2%左右,甚至出现下游抢货的情况;负极、电解液、隔膜等中游材料环比增幅也达到4%左右。
在近期回答公司库存增加的问题时,宁德时代也曾表示“为下半年市场需求而提前备货”。
甚至,已经有企业对明年市场释放出开朗预期。
如亿纬锂能,该公司近期表示,“公司已完成对2027年需求的第一轮摸排,根据各产品线汇总信息看,2027年需求较2026年预计增长超过50%。”
短期内仍然在增长的需求,与企业端较好的需求预期,一定程度上也缓解了产业链上下游的利益冲突与博弈矛盾。
在上述市场环境下,原料涨价、成本承压等问题简单被需求增长所消化,上下游议价冲突相对平和。上游原料、中游材料企业实现了盈利修复,下游电池企业则依托规模扩张也能实现稳步增长,行业内部形成相对均衡的利润分配格局。
不过,需要指出的是,现有的利润分配格局高度依赖需求增量。
接下来,如若需求增速回落,市场增量红利逐步消退,锂电产业链可能会从“增量共赢”转向“存量博弈”,上下游利益矛盾将随之激化。
届时,面对有限的市场订单,各环节议价博弈、成本转嫁竞争将愈发激烈,现有的利润分配格局也将再次洗牌。
(责任编辑:{typename type="name"/})
- ·美军击沉三艘伊朗油轮后油价冲高,金价一度失守4400,霍尔木兹海峡冲突升级推升供应风险
- ·2026CPB中国棒球城市联赛夏至联赛8月挥棒 多位港澳台球员参赛
- ·年轻人要小“心”,心梗不是老年专属|心梗救治日
- ·山洪来临有哪四大征兆?这些避险要点要牢记
- ·中国海军第48、49批护航编队组织任务交接
- ·(美加墨世界杯)记者手记:“英雄主义”的C罗“倾尽全力,做到了最好”
- ·C罗完成世界杯“最后一舞” 比利时队大胜美国队
- ·美联储主席沃什国会听证:承诺控通胀,整体鹰派延续
- ·机构评8月非农:新增就业岗位3倍于预期,推高加息预期
- ·伊朗议长称为维护国家利益必须时刻做好准备
- ·男子持刀刺伤妻子及岳父,重庆警方:致1死1伤,嫌犯已被刑拘
- ·检察机关依法对山西省委原副书记商黎光涉嫌受贿案提起公诉
- ·皮划艇静水世锦赛中国队再夺两铜
- ·美伊对峙升级 黄金多头等候新的情绪低点
- ·技术进步有没有带来共享繁荣?透视2024年诺贝尔经济学奖
- ·伊朗军方:美方行动不会促使霍尔木兹海峡重新开放